

Consorsbank
BNP Paribas S.A. Niederlassung Deutschland
- Bewertungen
- 4,6
- Installationen
- 1.000.000+
- Kategorie
- Finanzen
Analyse von Consorsbank von Appwee
Bei einer Finanz-App zählt für mich nicht, wie viele Bereiche auf dem Bildschirm um Aufmerksamkeit konkurrieren, sondern ob ich im entscheidenden Moment zügig den Überblick bekomme. Consorsbank verbindet Banking und Investieren in einer Anwendung. Das ist besonders praktisch, wenn ich alltägliche Geldgeschäfte und meine Geldanlage nicht zwischen mehreren Apps aufteilen möchte. Gleichzeitig sollte man keine Wunder erwarten: Eine gemeinsame Oberfläche macht Finanzentscheidungen nicht automatisch einfacher, und wer nur ein schlichtes Girokonto verwalten will, braucht den Investment-Schwerpunkt womöglich nicht.
Im Alltag zählt ein direkter Weg zum Überblick
Die App gehört zur Finanzkategorie und stammt von BNP Paribas S.A. Niederlassung Deutschland. Ihr Ansatz ist für mich dann überzeugend, wenn ich zwischen Kontoblick und Anlagefragen wechseln möchte, ohne meinen gesamten Finanzalltag in getrennten Anwendungen zu organisieren. Statt Banking und Investieren gedanklich als zwei völlig unabhängige Aufgaben zu behandeln, kann ich beides in derselben App betrachten.
Das verändert auch meine Erwartung an die Bedienung: Für einen kurzen Check sollte ich nicht erst eine umfassende Marktanalyse starten müssen. Umgekehrt möchte ich bei einer Anlageentscheidung nicht das Gefühl haben, nur eine abgespeckte Ergänzung zum gewöhnlichen Banking geöffnet zu haben. Der Wert des Konzepts hängt deshalb weniger von möglichst vielen Funktionen ab als davon, ob die Wechsel zwischen den unterschiedlichen Geldfragen verständlich bleiben.
Bei alltäglichen Vorgängen erwarte ich eine Oberfläche, die mich ohne unnötige Umwege zu dem bringt, was ich gerade prüfen möchte. Die App ist kostenlos erhältlich; das macht den Einstieg leichter, sagt aber nichts darüber aus, welche Kosten bei einzelnen Finanzprodukten oder Geschäften anfallen könnten. Wer sie nutzen möchte, sollte solche Konditionen unabhängig von der App selbst prüfen, bevor er Geld anlegt oder einen Auftrag ausführt.
Ein kurzer Check und eine Anlagefrage sind nicht dasselbe
Ein realistischer Einsatz sieht so aus: Ich möchte unterwegs kurz prüfen, ob eine erwartete Zahlung eingegangen ist, und später am selben Tag überlegen, ob ich mich mit meiner Geldanlage beschäftigen will. Mit einer kombinierten Banking- und Investment-App kann ich diese beiden Anlässe in einem Umfeld halten. Das ist vor allem dann hilfreich, wenn ich meine Finanzen regelmäßig, aber nicht stundenlang am Stück verwalte.
Mein praktischer Rat wäre, die App nicht als Anlass für häufigeres Handeln zu verstehen. Ein schneller Zugriff kann dazu verleiten, eine Kontobewegung oder Marktveränderung sofort mit einer Entscheidung zu beantworten. Ich würde den kurzen Überblick vom eigentlichen Anlageprozess trennen: erst prüfen, was passiert ist, dann in Ruhe überlegen, ob überhaupt etwas zu tun ist. Gerade bei einer App, die Banking und Investieren zusammenführt, ist diese kleine Gewohnheit sinnvoll.
Tempo: schnelle Orientierung statt unbelegter Versprechen
Eine konkrete Ladezeit oder eine garantierte Reaktionsgeschwindigkeit lässt sich nicht seriös versprechen. Für mich ist bei einer Finanz-App entscheidend, dass einfache Fragen nicht durch unnötig komplizierte Abläufe erschwert werden: Ist mein Kontostand plausibel? Hat sich etwas verändert? Will ich mich jetzt überhaupt mit Anlagen befassen? Eine klare Trennung dieser Absichten ist im Alltag oft wertvoller als ein besonders geschäftiger Startbildschirm.
Wer die App erstmals öffnet, sollte sich Zeit nehmen, die Bereiche für Banking und Investieren auseinanderzuhalten und zu verstehen, wo die jeweils relevanten Informationen zu finden sind. Diese kurze Orientierung kann spätere Sucherei vermeiden. Ich würde wichtige Vorgänge außerdem nicht erst in letzter Minute erledigen: Bei Finanzthemen ist ein zusätzlicher Moment zum Prüfen sinnvoller als die Hoffnung, dass jede Eingabe unter Zeitdruck sofort erledigt ist.
Für eine dringende Zahlung oder eine zeitkritische Anlageentscheidung würde ich mich nie allein auf die gefühlte Schnelligkeit einer App verlassen. Verbindung, Gerät und konkrete Situation können beeinflussen, wie zügig ein Vorgang abgeschlossen ist. Der nützlichere Maßstab lautet für mich: Kann ich die benötigten Informationen zuverlässig finden und den nächsten Schritt bewusst nachvollziehen? Das ist eine vorsichtigere, aber fairere Erwartung als ein pauschales Versprechen, alles gehe jederzeit sofort.
Wenn mehrere Finanzfragen zusammenkommen
Am anspruchsvollsten wird eine kombinierte Anwendung dann, wenn ich nicht bloß etwas nachsehen, sondern mehrere Dinge hintereinander erledigen möchte. Zum Beispiel will ich erst eine Kontobewegung einordnen und danach meine Anlage im Blick behalten. Hier liegt ein möglicher Vorteil der gemeinsamen Umgebung: Ich muss nicht erst zwischen getrennten Apps wechseln und mir merken, welche Information wo liegt.
Der Trade-off besteht darin, dass eine App mit zwei Aufgabenfeldern auch mehr Orientierung verlangt als eine Anwendung, die nur ein einzelnes Konto abbildet. Wer sich beim Wechsel zwischen Banking und Investment unsicher fühlt, sollte nicht in einer hektischen Situation zum ersten Mal danach suchen. Ich würde die Oberfläche zunächst ohne Zeitdruck kennenlernen und mir angewöhnen, vor einer finanziellen Handlung noch einmal zu prüfen, in welchem Bereich ich mich befinde und was genau ich bestätigen möchte.
Galerie
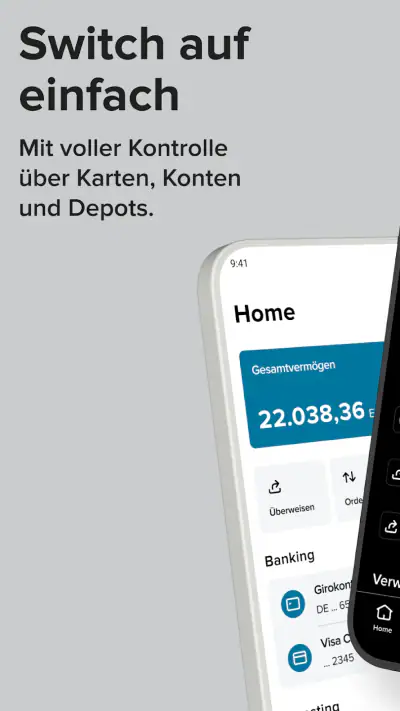
Bei wiederkehrenden Besuchen kann außerdem eine kleine persönliche Routine helfen: erst die Kontoseite prüfen, dann gegebenenfalls zur Geldanlage wechseln, statt zwischen beiden Bereichen hin und her zu springen. Das ist kein technischer Trick, sondern eine einfache Methode, die eigene Aufmerksamkeit zu ordnen. Sie ist besonders nützlich, wenn ich nur wenige Minuten habe und trotzdem vermeiden möchte, einen flüchtigen Blick mit einer fundierten Entscheidung zu verwechseln.
Stabilität und Vertrauen bei sensiblen Vorgängen
Bei Banking und Geldanlage ist Stabilität wichtiger als ein auffälliger Eindruck. Ich möchte nachvollziehen können, ob ich nur Informationen angesehen oder tatsächlich einen Schritt zur Ausführung eines Vorgangs begonnen habe. Bei jeder Finanz-App gilt deshalb: Eingaben sorgfältig prüfen und Hinweise am Bildschirm lesen, statt routinemäßig weiterzutippen. Eine angenehme Bedienung ist hilfreich, ersetzt aber nicht die eigene Aufmerksamkeit.
Auch bei einer Unterbrechung würde ich nicht annehmen, dass ein Vorgang sicher abgeschlossen oder sicher abgebrochen ist. Wenn etwas unerwartet stoppt, ist es vernünftiger, den aktuellen Status erneut zu prüfen, bevor ich denselben Schritt noch einmal ausführe. So lässt sich vermeiden, aus Unsicherheit vorschnell doppelt zu handeln. Das ist eine allgemeine Vorsichtsregel für digitale Finanzgeschäfte und kein Versprechen über einen bestimmten Wiederherstellungsablauf.
Für die Nutzung ist ein ruhiger Rahmen ebenfalls nicht unwichtig. Ich würde sensible Finanzaufgaben eher auf einem Gerät erledigen, das ich selbst kontrolliere, und mir genügend Zeit zum Lesen nehmen. Wer unterwegs nur kurz etwas nachsehen will, kann den Blick auf eine einfache Informationsprüfung beschränken und komplexere Entscheidungen auf später verschieben. Diese Trennung passt gut zu einer App, die sowohl Alltagsbanking als auch Investments in einem Produkt zusammenbringt.
Gerät, Betriebssystem und tägliche Nutzung
Als Mindestvoraussetzung ist iOS 9 angegeben. Wer ein älteres iPhone verwendet, sollte daher zuerst prüfen, ob die App mit dem eigenen System noch nutzbar ist. Auf einem Gerät, das diese Voraussetzung erfüllt, hängt der persönliche Eindruck dennoch auch davon ab, wie aktuell und leistungsfähig es ist. Ich würde aus dem Mindestbetriebssystem allein keine Aussage über die Geschwindigkeit auf jedem einzelnen Gerät ableiten.
Zur Beanspruchung von Akku, Speicher oder Prozessor gibt es keine belastbare allgemeine Zahl, die ich für alle Geräte angeben könnte. Für einen vernünftigen Alltagstest reicht es, die App bei normaler Nutzung zu beobachten: Öffnet sie sich in der eigenen Umgebung angenehm, bleibt das Gerät während der kurzen Finanzprüfung reaktionsfähig, und lässt sich der nächste Schritt ohne unnötiges Wiederholen finden? Solche eigenen Beobachtungen sind aussagekräftiger als eine pauschale Behauptung über den Ressourcenbedarf.
Die aktuelle Version ist 2.6.5. Wer die App auf einem älteren Gerät nutzt, sollte nicht nur auf die Betriebssystemvoraussetzung achten, sondern auch darauf, ob das Gerät im Alltag noch flüssig reagiert. Falls eine Finanz-App auf dem eigenen Smartphone träge wirkt, würde ich zuerst prüfen, ob das Problem auch bei anderen Anwendungen auftritt, statt sofort die App allein dafür verantwortlich zu machen. Bei wichtigen Vorgängen ist ein verlässliches, gut bedienbares Gerät ohnehin die bessere Grundlage als ein knapp bemessener Bildschirm oder ein Smartphone, das bereits allgemein überlastet ist.
Für wen sich die Kombination lohnt – und für wen nicht
Ich sehe den größten Nutzen für Menschen, die sowohl Banking als auch Geldanlage im selben digitalen Alltag organisieren möchten und bereit sind, sich mit beiden Bereichen zu befassen. Eine durchschnittliche Bewertung von 4,6 bei rund 25.000 Bewertungen deutet auf eine breite positive Resonanz hin; sie kann aber nicht vorhersagen, ob die App zu den eigenen Gewohnheiten passt. Mehr als eine Million Installationen zeigen, dass sie viele Nutzer erreicht hat, sind für mich jedoch kein Ersatz dafür, die eigene Arbeitsweise zu berücksichtigen.
Im Vergleich zu einer reinen Banking-App ist der integrierte Investment-Gedanke der wichtigste Unterschied. Das kann Wechsel und gedankliche Trennung vereinfachen, wenn ich beide Aufgaben tatsächlich habe. Eine schlanke Konto-App kann dagegen die bessere Wahl sein, wenn ich ausschließlich alltägliche Zahlungsvorgänge erledigen will und zusätzliche Finanzbereiche mich eher ablenken. Wer seine Geldanlage ohnehin bei einem anderen Anbieter betreut, sollte ebenfalls überlegen, ob ein gemeinsamer Zugang den Alltag wirklich vereinfacht oder lediglich eine weitere Anwendung schafft.
Auch gegenüber einer spezialisierten Investment-App ist die Abwägung klar: Eine kombinierte Lösung ist attraktiv, wenn ich Banking und Geldanlage nah beieinander halten möchte. Wer ausschließlich Wert auf ein fokussiertes Anlageumfeld legt, könnte mit einer spezialisierten Alternative besser zurechtkommen. Ich würde nicht allein wegen der Kombination wechseln, sondern vorher festlegen, welche Aufgabe mir in der App am wichtigsten ist und ob die gemeinsame Verwaltung dafür tatsächlich einen spürbaren Vorteil bringt.
Mein Urteil zur Leistung im Alltag
Consorsbank ist für mich vor allem eine praktische Wahl, wenn ich Bankgeschäfte und Investments in einer gemeinsamen App betrachten möchte. Ihre Stärke liegt im zusammenhängenden Ansatz, nicht in einem Versprechen, dass jede Finanzaufgabe automatisch einfacher oder schneller wird. Für gelegentliche Kontrollen und einen bewussten Wechsel zwischen Alltag und Geldanlage kann das sehr passend sein; für Menschen, die nur eine möglichst reduzierte Banking-Oberfläche suchen, ist es womöglich mehr, als sie benötigen.
Die App ist ab 0 Jahren freigegeben; das ist eine formale Altersangabe und keine Empfehlung, Kindern Finanzentscheidungen zu überlassen. Veröffentlicht wurde sie am 6. Dezember 2014. Für meine Entscheidung wären diese Eckdaten weniger ausschlaggebend als die Frage, ob mein Gerät die Systemvoraussetzung erfüllt und ob ich die Kombination aus Banking und Investieren wirklich nutzen werde.
Mein abschließendes Leistungsurteil fällt bewusst bodenständig aus: Wer die App in Ruhe einrichtet, die beiden Aufgabenbereiche mit einer klaren Routine nutzt und bei wichtigen Vorgängen aufmerksam bleibt, bekommt ein gemeinsames Zuhause für unterschiedliche Finanzfragen. Wer maximale Einfachheit für nur einen einzelnen Zweck sucht, fährt mit einer stärker spezialisierten Alternative möglicherweise besser. Ich würde Consorsbank daher Freunden empfehlen, die Banking und Geldanlage bewusst zusammenführen möchten – aber nicht als automatische Empfehlung für jeden, der lediglich eine weitere Finanz-App sucht.
Consorsbank Vor- und Nachteile
- Übersichtliche Darstellung von Konten
- Umsätzen und Depotwerten.
- Überweisungen lassen sich direkt in der App ausführen.
- Wertpapierkurse und Depotentwicklung sind mobil einsehbar.
- Biometrische Anmeldung kann den Zugriff erleichtern.
- Push-Mitteilungen informieren zeitnah über Kontobewegungen.
- Der Funktionsumfang hängt teilweise vom jeweiligen Kontomodell ab.
- Wertpapierhandel kann zusätzliche Gebühren verursachen.
- Bei technischen Störungen sind wichtige Bankfunktionen eventuell eingeschränkt.
- Einige Anliegen lassen sich nicht vollständig in der App erledigen.
- Für die Nutzung ist ein Consorsbank-Konto erforderlich.
Consorsbank Häufig gestellte Fragen
Was ist Consorsbank und welche Funktionen bietet die App?
Die Consorsbank-App ist der mobile Zugang zu den Bank- und Wertpapierdiensten der Consorsbank. Je nach Konto und Freischaltung können Sie damit unter anderem Kontostände und Umsätze prüfen, Überweisungen ausführen, Karten verwalten und Wertpapiergeschäfte erledigen. Welche Funktionen Ihnen konkret angezeigt werden, hängt von Ihren Produkten und Berechtigungen ab. Prüfen Sie vor dem Download die aktuelle Funktionsbeschreibung im offiziellen App Store.
Wie kann ich mich in der Consorsbank-App anmelden?
Für die Anmeldung benötigen Sie in der Regel Ihre Consorsbank-Zugangsdaten und müssen das verwendete Gerät entsprechend einrichten beziehungsweise freischalten. Je nach Sicherheitsverfahren können zusätzliche Bestätigungen erforderlich sein, etwa für die erste Anmeldung oder bestimmte Aufträge. Folgen Sie ausschließlich den Anweisungen in der offiziellen App und auf der Consorsbank-Website. Geben Sie Zugangsdaten oder Bestätigungscodes niemals über Links aus unerwarteten Nachrichten weiter.
Ist die Consorsbank-App kostenlos?
Der Download der offiziellen Consorsbank-App ist üblicherweise kostenlos. Für die Nutzung benötigen Sie jedoch ein passendes Konto oder Depot bei der Bank; für einzelne Bank- oder Wertpapierleistungen können Entgelte anfallen. Diese richten sich nach Ihrem Produkt, dem Preis- und Leistungsverzeichnis sowie der jeweiligen Transaktion. Informieren Sie sich vor einem Auftrag über mögliche Kosten, denn Gebühren entstehen nicht allein durch die Installation der App.
Wie sicher ist die Nutzung der Consorsbank-App?
Die App dient dem geschützten Zugriff auf sensible Bankdaten und verwendet dafür Sicherheits- und Bestätigungsverfahren der Consorsbank. Wie sicher die Nutzung im Alltag ist, hängt auch von Ihrem Verhalten ab: Installieren Sie die Anwendung nur aus dem offiziellen Google Play Store oder Apple App Store, halten Sie Betriebssystem und App aktuell und schützen Sie Ihr Gerät mit einer Displaysperre. Teilen Sie Passwörter und Freigabecodes nicht mit anderen.
Auf welchen Geräten ist die Consorsbank-App verfügbar, und was sollte ich vor dem Download prüfen?
Die Consorsbank-App ist für unterstützte Android- und iOS-Geräte vorgesehen. Welche Betriebssystemversionen aktuell erforderlich sind, kann sich ändern; prüfen Sie deshalb die Angaben im jeweiligen offiziellen App Store, bevor Sie die Installation starten. Achten Sie außerdem auf den Herausgeber, damit Sie nicht versehentlich eine ähnlich benannte Anwendung herunterladen. Für Anmeldung und Transaktionen benötigen Sie eine Internetverbindung und gegebenenfalls ein aktiviertes Sicherheitsverfahren.

Herunterladen













